
若是对本年游戏接洽著作中的高频词汇作念一个记忆,GaaS、Live Service、LiveOps、LTV、Back-catalog、Evergreen Franchise开云官方,不难发现它们皆指向「长线运营」一个方针。
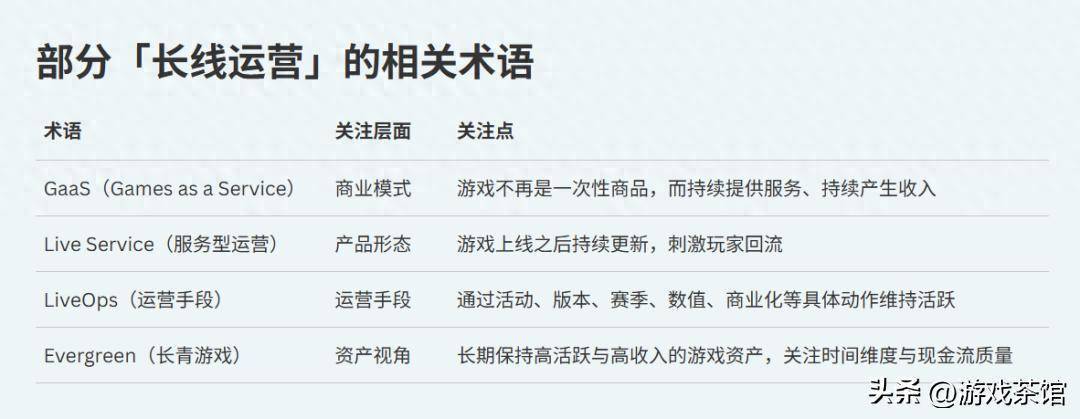
而属于汉文语境下的热词「长青游戏」,不错说具有高度记忆性。GaaS是贸易模式,Live Service是居品形态,LiveOps归类粗浅运营技巧,长青则是最终后果。
2023年第四季度的财报电话会议里,腾讯初次给出了「长青游戏」的界说:移动端季度DAU平均值达到500万,或PC端季度DAU平均值达到200万,且年总收入稀疏40亿东说念主民币。
而后几年,这一办法险些被奉为圭臬。不仅腾讯在财报中反复强调长青游戏对增长的孝顺,从单机得手游,皆开动将「长青」视为版块谜底,进而转化我方的经营策略。
在「刻板印象」里,游戏险些是最从头品管线和爆款驱动的行业,聚焦工夫前沿、饱读动内容创新。但当互联网公司用互联网居品的念念路重塑了游戏的标尺,被打上「长青」Tag的单品领有了「穿越周期」的魅力。
而若是「长青」从一种居品景况,变成越来越迫切的经营方针,游戏行业着实的变化或然才刚刚开动。
01
市集环境「刚需」长青游戏
若是一款互联网居品的研发成本不断高涨,但用户限度和收入天花板却莫得随着举高,公司会作念什么改革?
谜底呼之欲出:想办法让并吞批用户用得更久、付得更多,这是互联网行业最耳闻则诵的话术「挖掘存量价值」。游戏雷同不错视为一种「互联网居品」,且正在越来越彰着地走向这条路。
Omdia旧年的一篇著作指出,当代3A游戏的开辟预算接近或稀疏2亿好意思元已成为常态。Epic Games CEO Tim Sweeney在本年9月给出的最新数字是:头部3A阵势的总预算照旧攀升至2.5亿至4亿好意思元区间。十年前,惟有少量数大作的制作成本能稀疏1亿好意思元。
硬件跨越不断举高游戏的画质与内容表率,而限度彭胀又意味着更多算力和东说念主力开销。因此,游戏开辟成了越来越激动的成本武备竞赛。
「更低成本更多受众」的手游亦有我方的窘境。为了在烈度空前的珍藏力竞争中脱颖而出,手游买量成本的增速可谓惊东说念主。伽马数据2025年的陈述泄露,2025上半年国内活水TOP100移动游戏买量成本增长86.6%。
而笔据中国音数协游戏工委的陈述,同庚游戏市集实质销售收入同比增长7.68%;用户限度同比增长1.35%。
成本端越来越重,收入端却不可同频增长,单款游戏的生命周期价值就必须越来越高。是以,长青游戏是面向当下环境的「适者生涯」。
这就不仅仅游戏制作主说念主眼里,一款能活得更久的作品;若是站在上市公司的角度,它意味着更幽静、更可握续的生意。
比如Take-Two,《GTA5》2013年上线,于今卖出稀疏2.3亿份,玩家不错通过线上内容握续孝顺收入。十几年畴前,Take-Two依然不错从并吞款居品、并吞个IP上不断赢得现款流。2026财年,Take-Two的握续性用户浮滥收入占总收入约78%。
媒体报说念,笔据Take-Two提交给鞭策的文献,公司但愿通过增多游戏内握续浮滥阵势,镌汰新作发布周期过长带来的收入波动,并保握历久幽静增长。
更低的角落成本、愈加可瞻望的现款流。关于需要不断向市集阐述改日增长的上市公司来说,这种收入结构,显著比依赖一款游戏上线后的短期爆发更有价值。
「改革游戏公司的估值逻辑」,这是长青游戏对企业最诱东说念主的许愿。就像Take-Two 2026财年仍处于亏蚀,市集仍然繁盛对其估值高看一眼。毕竟「礼服性」在成本市集里,是最叫东说念主定心的词汇。
02
但市集环境正巧不利于新的「长青」出身
市集环境让企业追赶「长青」,市集环境也让「长青」一将难求。
腾讯高档副总裁马晓轶旧年在采访时谈到,行业竞争强烈,畴前1年能够跨越「长青游戏收入线」的游戏一共可能惟有6款:《绝区零》《鸣潮》《恋与深空》《绝地潜兵2》《黑据说:悟空》《三角洲行径》。
大众顺应腾讯「长青」表率的居品大概有70款,腾讯里面14款,外部的投资公司有8款。他在同庚另一个采访中暗意,每年大概皆会有5-6款从这个名单掉出去,长青游戏的数目不一定会一直处于增长的景况。
这似乎比从前更接近一场零和游戏。
率先,前文提到,作念出一个新爆款蓝本就照旧很难。研发成本高涨、开辟周期拉长、市集竞争加重,这些推行窘境照旧有无数从业者商酌过。
再加上,「爆款」仅仅最先,「长青」条目一款游戏「握续告捷」,一直留在牌桌上。
这老师上线后的握续运营智商。比如保握内容更新的质料幽静;通过开设新服务器和瞎想淘汰筛选轨制刺激玩家握续付费;或者在原游戏的框架内,增设玩法和付费点。
某种经由上,它比畴前的「赌爆款」更有一层可遇不可求的意味。一款游戏要保管用户活跃、经营社区、不断找到新的贸易化空间,而且接受住玩家兴致变化和竞品冲击,方能有味。
最迫切的是,照旧迈入「长青」门槛的游戏,正在举高其后者的门槛。
训诫的长青游戏照旧领有大皆用户、内容、社区和游戏内钞票,而且不断更新。它们占据了玩家历久的时代和珍藏力,用户粘性也十分凸起。
打个粗陋的譬如,一个玩家一天有限的文娱时代,2小时给《王者荣耀》,1小时给《三角洲行径》,还有多久留给其他游戏的时代?或者,什么样的新游能从这么的「巨擘」手均分走珍藏力?
Newzoo在本年6月的一篇著作中写说念,一朝训诫的游戏生态进入玩家的粗浅文娱习尚,就会握续占据他们的时代和珍藏力。与此同期,一款游戏赢得贸易告捷的旅途也越来越多,包括握续的在线运营、互异化的多东说念主游戏体验,以及通过迫切版块更新不断制造期待。
《GTA6》在六月下旬开启预购后,仅凭五天的预购量就成为六月主机游戏销量最高的作品。《EA Sports College Football 27》在7月崇拜发售前就备受怜惜,仅靠预购收入,就照旧置身主机游戏收入榜第6位。
市集拜谒机构Alinea Analytics近期发布的陈述泄露,2026上半年Steam总收入再创新高,但新游戏的孝顺只占21%,近能够收入皆来自照旧上线多时的经典游戏。
一种奇妙轮回正在酿成:长青游戏越迫切 → 越多资源插足训诫居品 → 训诫居品越强、生命周期越长 → 玩家时代越被占据 → 新游戏越难成为长青。
这可能会加重行业本就彰着的马太效应,因为它最终指向一个自我强化的悖论。
03
当礼服性开动阅兵游戏审好意思
游戏审好意思越来越偏好「长青」,传导到制作端,大概有两种推演。
其一是更敬重对「旧钞票」的保养。
一款游戏迈入长青的行列之后,公司还有大皆事情不错作念:握续更新内容、增多玩法和付费点、作念跨平台、拓展国外市集、保养社区,甚而围绕IP开辟繁衍内容。毕竟这些的IP的贸易价值,皆也曾被市集考证过。
除了前文提到的Take-Two,国内厂商如网易比年对「长青」IP的侧重亦然肉眼可见的。本年520发布会无全新首曝大作,中枢声势以《黑甜乡西游》《逆水寒》《阴阳师》等长青居品为主,仅4款未上线新品亮相,且多为往年公布阵势迭代。
像《黑甜乡西游》这么运营稀疏20年的IP,其政策地位和资源插足皆有晋升。在旧年推出了「畅玩服」作念运营翻新,也成绩了创纪录的营收申诉。
其二,为了让新品也向「已考证的礼服性」逼近,对新品的界说可能会愈加「保守」。
从0到1的赌注太大,但企业不错幸免从0开动。比如重心放在训诫IP的续作而非全新IP。曾参与初代《逆转裁判》制作的杉森雅和旧年在推特上发布过一个不雅点:若是这款游戏出身于当下,或然长久无法发展成系列作品——因为如今的新IP若首作销量欠安,经常会被径直贴上「失败」标签,失去成长契机。
这种倾向也体当今育碧的财报口径中,公司不啻一次暗意要转向「selective model」(聘用性模式),优先磋议依靠既有游戏库(back-catalog)和长线运营居品赢得收入。
创新的表率不错机动转化,比如在训诫品类之中创新,而非全新品类。
在国外,如EA Sports FC系列和《劳动召唤》这么的「年货游戏」历久在各大游戏公司财报中担任着「现款牛」的变装。在国内,脱胎于FPS、搜打撤等训诫框架的《三角洲行径》大概是咱们最熟识的「微创新」,它也在旧年被腾讯纳入了「长青」的阵列。
固然,也不错挪用泛文化IP,而非从零竖立寰球不雅。就像围绕名著、畅销书开辟游戏,在游戏行业史上亦然滚滚而至的传统了。
这其实并不仅仅游戏行业的问题。当用户总量和用户时代慢慢见顶,互联网生意皆会越来越依赖对存量用户的深度经营。贸易自然偏疼礼服性:训诫的居品、训诫的IP、训诫的玩法,皆指向照旧被考证过的告捷。就像影视行业早就开动拍续作、囤IP、着重二创和相近繁衍生意。
是以给已有IP增多一种玩法,给训诫游戏大开新市集,给训诫贸易模式添加付费点,其实是一种尽头感性的聘用。
只不外游戏的双重属性面向不同的需求:贸易追求礼服性,内容创作却需要为未知留住空间。游
新内容在被市集考证之前,自己即是一场对未知的押注。它可能失败,也可能成为下一个改革行业的作品。不以谜底为方针恰正是创新的真谛。在本就高压的创作环境中,压缩对未知、失败和新标的的容度未必是功德。
长青或然是游戏行业处罚增长问题的一种谜底开云官方,但它也可能让「创新的鸿沟变窄」,成为新的问题。